 Deutsch
 English
 Español
 Français
 Bahasa Indonesia
 日本語
 한국어
 Nederlands
 Português
 Tiếng Việt
 中文
Nhiều khách hàng chây ì không thanh toán 5%
Theo dự thảo luật, Bộ Xây dựng vẫn đề xuất tiếp tục thực hiện thanh toán nhiều đợt với nhà ở hình thành trong tương lai ; trong đó bên bán thu lần đầu tối đa 30% giá trị hợp đồng và không được thu quá 95% giá trị hợp đồng nếu bên mua chưa được cấp giấy chứng nhận về quyền sử dụng đất (sổ hồng).
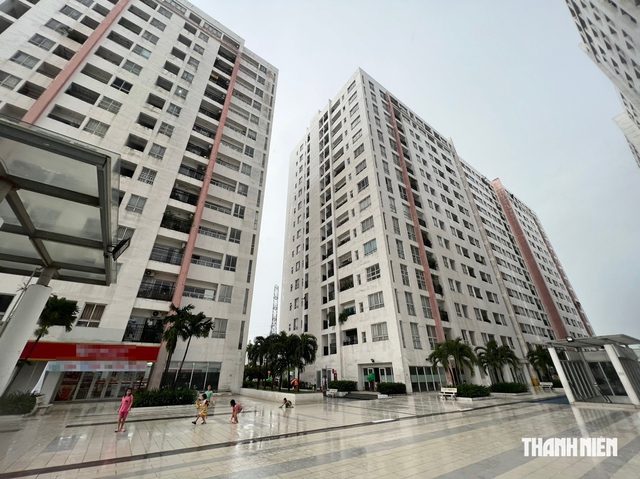
Tại một số chung cư, có khách hàng không chịu hợp tác với chủ đầu tư để làm sổ hồng và thanh toán 5% số tiền còn lại
ẢNH: ĐÌNH SƠN
Đối với số tiền 5% còn lại của đợt cuối chờ nhận sổ hồng, người mua có thể chuyển vào tài khoản đảm bảo mở tại ngân hàng theo thỏa thuận giữa chủ đầu tư và bên mua. Số tiền này chỉ được chuyển cho chủ đầu tư sau khi bên mua nhận được sổ hồng. Ngoài ra, người mua và chủ đầu tư cũng có thể chọn hình thức khác để đảm bảo số tiền này, dựa trên thỏa thuận giữa hai bên trong hợp đồng kinh doanh bất động sản (BĐS). Hiện nay, luật quy định số tiền 5% còn lại của hợp đồng khách hàng vẫn giữ cho đến khi nhận được sổ hồng mới thanh toán hết.
Lãnh đạo một doanh nghiệp BĐS tại TP.HCM ủng hộ đề xuất này bởi thực tế có nhiều trường hợp khách hàng tự làm thủ tục cấp sổ hồng, dẫn đến chủ đầu tư gặp khó khăn trong thu 5% giá trị hợp đồng đợt cuối. Nhiều dự án khi chủ đầu tư kêu gọi khách hàng nộp hồ sơ làm sổ hồng, nhưng chủ nhà chây ì. Thậm chí chủ đầu tư đã làm sổ, nhưng khách hàng không lên nhận. Nguyên nhân là số tiền 5% còn lại cũng khá lớn, nhiều người không có nhu cầu cầm cố vay tiền, nên cũng không gấp gáp trong việc làm sổ hồng dẫn đến ảnh hưởng tiến độ làm sổ cho toàn bộ chung cư và quyền lợi của chủ đầu tư.
"Chung cư của chúng tôi nhiều năm không thể làm sổ hồng cho khách hàng do chưa hoàn tất được nghĩa vụ tài chính bổ sung vì nguyên nhân khách quan. Chính vì vậy công ty liên tục bị khách hàng khiếu kiện, khiếu nại, căng băng rôn gây mất an ninh trật tự. Sau nhiều nỗ lực, Tổ công tác 1645 họp và quyết định ưu tiên cấp sổ cho người mua nhà . Thế nhưng nhiều khách hàng lại không hợp tác khi không nộp hồ sơ để cấp sổ. Thậm chí nhiều trường hợp đã ra sổ rồi, công ty thông báo cho họ lên nhận, nhưng họ cũng không lên. Nhiều trường hợp khác lại yêu cầu tự mình đi làm hồ sơ xin cấp sổ hồng. Chính những rối rắm này khiến tiến độ cấp sổ hồng tại chung cư bị chậm trễ và chủ đầu tư cũng khó thu hồi số tiền 5% còn lại. Do vậy, đề xuất đưa số tiền 5% vào một tài khoản phong tỏa đảm bảo tại ngân hàng là giải pháp hài hòa lợi ích cho các bên. Số tiền đó chỉ được giải ngân cho chủ đầu tư khi khách hàng nhận được sổ hồng", vị này nói.
Dành cho bạn
- Trường Giang lên tiếng xin lỗi giữa lùm xùm gây xôn xao mạng xã hội
- Nóng: Ban Kỷ luật VFF họp về tình huống thô bạo của Văn Hậu với Ngọc Tân, chốt án vào ngày mai
- Lịch thi đấu U.23 Việt Nam - U.23 Kuwait trên VTV6 hôm nay: Thắng để mở cánh cửa vào tứ kết
5% để ở đâu chỉ là câu hỏi đầu tiên. Quan trọng hơn là người mua nhà trả tiền đến đâu, chủ đầu tư phải hoàn thành nghĩa vụ của mình đến đó.
Lãi suất sẽ về túi khách hàng
Nhưng có một câu hỏi theo luật sư Trương Anh Tú, Chủ tịch Hãng luật TAT Law Firm, là khoản tiền 5% nằm trong tài khoản bảo đảm một năm, hai năm, thậm chí lâu hơn thì tiền lãi thuộc về ai? Với căn nhà 5 tỉ đồng, 5% là 250 triệu đồng. Một căn nhà là con số nhỏ, nhưng với hàng triệu căn nhà, tổng số tiền được giữ có thể lên tới hàng trăm nghìn tỉ đồng. Vì vậy, ông Tú đề nghị luật cần nói rõ tiền được gửi theo cơ chế nào, có sinh lãi hay không, ai chịu phí tài khoản và ai được hưởng phần lãi phát sinh trong thời gian số tiền chưa đủ điều kiện chuyển cho chủ đầu tư. Không nên để một quyền lợi kinh tế có thể rất lớn trở thành khoảng trống để ngân hàng, chủ đầu tư và người mua tự thỏa thuận trong thế không cân bằng hoặc có thể lại phát sinh tranh chấp.
Không chỉ vậy, theo ông Tú, khi bàn phương án đưa 5% của số tiền nói trên vào tài khoản bảo đảm, câu hỏi không chỉ là 250 triệu đồng được giữ ở đâu, mà 4,75 tỉ đồng đã trả được bảo vệ thế nào. Theo quy định hiện hành, khi chưa được cấp sổ hồng, người mua chỉ phải thanh toán tối đa 95% giá trị hợp đồng, 5% còn lại được thanh toán khi nhận sổ. Nên nếu chuyển 5% số tiền còn lại của hợp đồng mua nhà ở hình thành trong tương lai vào tài khoản bảo đảm thì phải giữ một nguyên tắc "đổi nơi giữ tiền không được làm giảm mức độ bảo vệ người mua". Bởi 5% chỉ là phần tiền cuối cùng, trong khi người mua nhà có thể đã giao 95% giá trị căn nhà cho chủ đầu tư. Pháp luật có cơ chế bảo lãnh đối với một số nghĩa vụ tài chính của chủ đầu tư, nhưng không có nghĩa ngân hàng "bảo hiểm" toàn bộ 95% trước mọi rủi ro. Do vậy, cách tiếp cận nên rất rõ, người mua trả tiền đến đâu, nghĩa vụ của chủ đầu tư phải đi đến đó. Nếu nghĩa vụ không được thực hiện thì phải có cơ chế bảo vệ tương ứng.
Dù vậy theo Chủ tịch TAT Law Firm, cũng không thể mặc nhiên coi mọi trường hợp chậm sổ hồng là lỗi của chủ đầu tư. Doanh nghiệp còn nghĩa vụ chưa hoàn thành thì việc "đã nộp hồ sơ" không có nghĩa là đã làm xong nhiệm vụ với khách hàng. Nhưng nếu chủ đầu tư đã hoàn tất phần việc thuộc trách nhiệm của mình mà thủ tục tại cơ quan nhà nước kéo dài thì cũng không nên bắt doanh nghiệp gánh rủi ro đó. Vấn đề vì thế không chỉ là giữ 5% ở đâu, mà là 95% số tiền người dân đã trả được bảo vệ bằng gì.
"Nguyên tắc cuối cùng phải rõ ràng, rủi ro phát sinh từ trách nhiệm của ai thì không được đẩy sang bên còn lại. Người mua không thể gánh hậu quả vì chủ đầu tư chưa hoàn thành nghĩa vụ, nhưng doanh nghiệp cũng không nên chịu hậu quả của sự chậm trễ hoàn toàn nằm ngoài trách nhiệm của mình. 5% để ở đâu chỉ là câu hỏi đầu tiên. Quan trọng hơn là người mua nhà trả tiền đến đâu, chủ đầu tư phải hoàn thành nghĩa vụ của mình đến đó", luật sư Trương Anh Tú nói.
TS Nguyễn Văn Đính, Phó chủ tịch Hiệp hội BĐS VN, cũng đồng tình với đề xuất trên, bởi khi mua nhà , khách hàng đã chuẩn bị sẵn dòng tiền để thanh toán cho chủ đầu tư, kể cả phần 5% còn lại. Hiện nay số tiền này khách hàng vẫn giữ chờ đến ngày nhận sổ sẽ giao tiền. Thế nhưng có trường hợp chủ đầu tư dù đã làm sổ hồng, nhưng nhiều người không có nhu cầu lấy sổ nên chủ đầu tư không lấy được 5% này trong khi phải bỏ ra một số chi phí làm sổ. "Số tiền 5% còn lại nên được gửi vào tài khoản phong tỏa. Thời điểm gửi tiền là khi chủ đầu tư bàn giao nhà cho khách hàng. Tuy nhiên luật cũng nên quy định rõ trách nhiệm của chủ đầu tư phải cam kết trong thời gian nhất định phải làm sổ. Nếu quá thời hạn thì khách hàng có quyền rút tiền về. Trong thời gian số tiền khách hàng gửi vào đó, đương nhiên lãi suất sẽ về túi họ", ông Đính kiến nghị.
Đại diện Liên đoàn Thương mại và công nghiệp VN (VCCI) cho rằng cần quy định rõ trường hợp bên mua tự làm thủ tục và chủ đầu tư đã bảo đảm đủ điều kiện cấp sổ hồng thì số tiền 5% này sẽ được giải tỏa và chuyển cho doanh nghiệp. Đồng thời, đề nghị quy định cụ thể việc xử lý số tiền trong tài khoản phong tỏa/đảm bảo theo thỏa thuận của các bên để tránh vướng mắc khi không đạt được đồng thuận hoặc bên mua đã nhận sổ hồng.